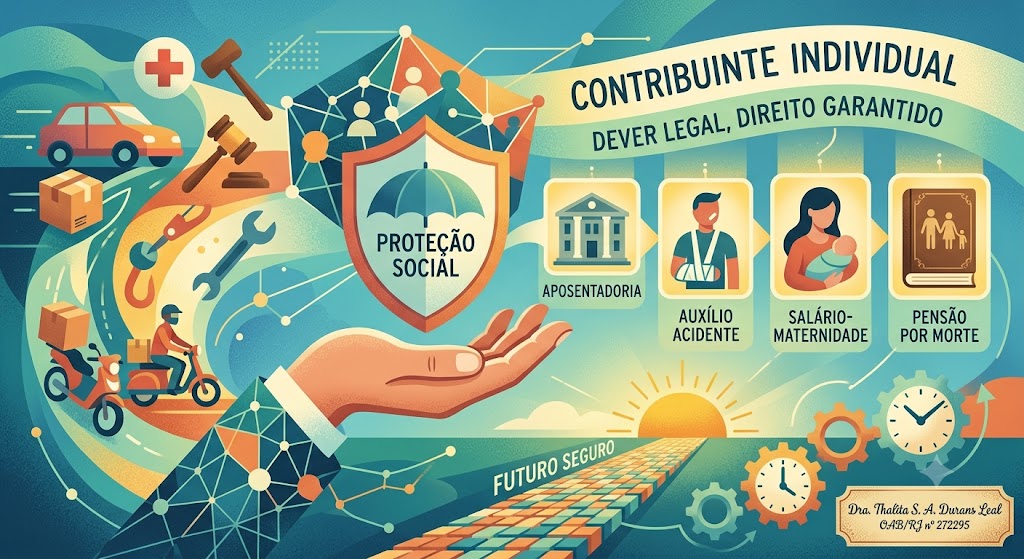
INSS para Trabalhadores Autônomos: Ubers, Entregadores e Microempreendedores Individuais, conheçam seus deveres e direitos.
Entenda por que contribuir como "Contribuinte Individual" é um dever que protege você e sua família, garantindo segurança financeira para todos.
Atualizado em 01/07/2026 às 02:50
Para quem trabalha por conta própria, como motorista de aplicativo, entregador, profissional liberal ou prestador de serviços, é fundamental compreender que a contribuição para o INSS não é uma opção, mas um dever legal. Essa obrigação, no entanto, é a porta de entrada para uma rede de proteção da Seguridade Social, que inclui aposentadoria, auxílios em caso de acidente e pensão por morte para os dependentes.
A categoria de enquadramento para esses profissionais é a de Contribuinte Individual, e é sobre ela que trataremos nesta matéria.
1º O que é ser Contribuinte Individual do INSS? 🛡️
Para entender quem é o Contribuinte Individual, vamos analisar a definição a partir de três características principais:
1️⃣A atividade desenvolvida por ele: O Contribuinte Individual é toda pessoa física que exerce, por conta própria, uma atividade econômica de natureza urbana, ou seja, um trabalho não rural, prestado na cidade.
2️⃣A remuneração recebida: O ponto-chave é a existência de uma remuneração pelo trabalho. O que define a obrigação de contribuir não é se a atividade gera "lucro" no sentido comercial, mas sim se o trabalho gera qualquer tipo de recompensa. Por exemplo:
🔸 Síndicos de condomínio: um síndico que recebe a isenção da taxa condominial ou um pagamento em dinheiro, estabelecido em assembleia, a título de pró-labore.
🔸 Ministros de confissão religiosa e membros de ordens religiosas: padres, pastores, rabinos, freiras e frades.
🔸 Associados de cooperativas ou diretores de associações: associados eleitos para cargo de direção em cooperativas ou associações que recebem remuneração, ajuda de custo.
3️⃣A responsabilidade pelo pagamento: Diferente do empregado com carteira assinada (onde o empregador é responsável pelo desconto), o contribuinte individual assume a responsabilidade direta por sua própria contribuição. Ele mesmo deve calcular o valor, gerar a guia e realizar o pagamento mensalmente.
Por essa razão, o contribuinte individual é diferente do segurado facultativo. Enquanto o facultativo contribui por opção (pois não exerce atividade remunerada), o individual contribui por obrigação legal, justamente por gerar renda a partir de seu trabalho.
2º Quem deve contribuir como Individual? 👥
A legislação previdenciária estabelece um rol de segurados obrigatórios nesta categoria. Entre eles, destacam-se:
🔹 Motoristas de aplicativo e taxistas.
🔹 Entregadores de mercadorias e alimentos.
🔹 Profissionais liberais que atuam sem vínculo empregatício (médicos, advogados, etc.).
🔹 Prestadores de serviço sem vínculo de emprego (eletricistas, pedreiros, diaristas).
🔹 Síndicos de condomínio, quando remunerados.
🔹 Vendedores autônomos, feirantes e ambulantes.
🔹 O Microempreendedor Individual (MEI).
🔹 Associados de cooperativas que recebem remuneração.
🔹 Ministros de confissão religiosa (como padres e pastores).
Em resumo, quem trabalha e gera renda sem possuir um vínculo empregatício formal, provavelmente se enquadra nesta categoria de segurado. Mesmo que a entidade não vise lucro, o trabalho remunerado torna a contribuição obrigatória.
3º Quais são os benefícios de contribuir? ⚖️
Ao manter a regularidade das contribuições e cumprir o tempo mínimo de contribuição exigido para cada benefício (período de carência), o segurado individual garante o acesso a uma série de direitos que protegem a si e aos seus dependentes:
🔸 Aposentadorias: Tanto por idade quanto por tempo de contribuição (esta última, apenas para quem contribui pelo Plano Normal de 20%, respeitadas as regras de transição).
🔸 Benefício por Incapacidade Temporária: O antigo auxílio-doença, concedido em caso de enfermidade ou acidente que afaste o segurado de suas atividades habituais.
🔸 Benefício por Incapacidade Permanente: A antiga aposentadoria por invalidez, para os casos de incapacidade total e definitiva.
🔸 Salário-Maternidade: Benefício devido às seguradas por ocasião do parto, adoção ou guarda judicial para fins de adoção.
🔸 Auxílio-Reclusão e Pensão por Morte: Benefícios destinados aos dependentes do segurado.
4º Qual o valor da contribuição? 💰
O valor a ser pago por mês depende do plano escolhido e da sua renda. Ele é calculado aplicando-se uma porcentagem (chamada de alíquota) sobre o seu salário de contribuição:
🔹 Plano Normal (20%): A contribuição corresponde a 20% sobre a sua remuneração, que deve estar entre o salário-mínimo e o teto previdenciário. Este plano é o mais completo, pois permite o acesso a todos os benefícios e tipos de aposentadoria.
🔹 Plano Simplificado (11%): A contribuição é calculada em 11% sobre o valor do salário-mínimo. Esta modalidade não dá direito à aposentadoria por tempo de contribuição (apenas por idade) e limita o valor de todos os benefícios a um salário-mínimo.
🔹 MEI (5%): A contribuição do Microempreendedor Individual já está inclusa em sua guia mensal (DAS), com um percentual de 5% sobre o salário-mínimo, garantindo direitos similares aos do plano simplificado.
Atenção: O contribuinte que presta serviço a empresas (Pessoas Jurídicas) sofre uma retenção de 11% sobre sua remuneração. Para garantir o direito ao plano normal, ele deve complementar a contribuição com mais 9% por conta própria.
5º Qual a importância da contribuição para motoristas e entregadores? 🏍️ 🚗
Para profissionais que exercem suas atividades nas ruas, a exposição a riscos é uma constante. Nesse contexto, a contribuição ao INSS funciona como um seguro social indispensável. A principal vantagem é o amparo do Estado diante de imprevistos.
🔹 Proteção em caso de acidentes: O benefício por incapacidade temporária garante a subsistência do segurado e de sua família durante o período de recuperação.
🔹 Segurança para os dependentes: Em caso de falecimento, a pensão por morte assegura amparo financeiro ao cônjuge e filhos.
🔹 Planejamento da aposentadoria: Cada contribuição é um passo na construção de uma renda futura, garantindo uma aposentadoria digna.
Sem a devida contribuição, o autônomo acidentado ou incapacitado fica sem fonte de renda e sem qualquer amparo da Previdência Social.
6º Como começar ou regularizar a contribuição? 🚀
O procedimento exige atenção aos detalhes para garantir a correta alocação dos pagamentos:
1️⃣ Realizar a inscrição no INSS para obter o Número de Identificação do Trabalhador (NIT).
2️⃣ Escolher o plano e o código de pagamento correto, que varia conforme a atividade e a forma de contribuição.
3️⃣ Gerar e pagar a Guia da Previdência Social (GPS) ou a guia DAS-MEI mensalmente, sempre respeitando os prazos.
⚠️ Cuidado! O recolhimento com código incorreto ou sobre valor inadequado é um erro comum que pode levar o INSS a não computar as contribuições. Isso pode resultar em prejuízos irreparáveis, como a negativa de um benefício no momento em que o segurado mais precisar.
O cálculo correto, a escolha do plano ideal e o preenchimento das guias são cruciais para a efetivação dos seus direitos. Por isso, o acompanhamento de um profissional é um investimento na sua tranquilidade. Um advogado especialista em direito previdenciário pode analisar seu caso, indicar o melhor caminho e garantir que seu esforço hoje se transforme em segurança no futuro. Agende sua consulta. ✅
Publicado por: Dra. Thalita S. A. Durans Leal, Advogada OAB/RJ nº 272295.
Este artigo tem caráter exclusivamente informativo e não constitui consultoria ou parecer jurídico. As informações aqui contidas não se aplicam a casos concretos e não devem ser utilizadas como base para a tomada de decisões sem a orientação de um advogado qualificado.